Einführung
Die Strukturierung einer Finanzierungsrunde umfasst die Wahl des passenden Finanzierungsinstruments (z. B. Wandeldarlehen oder Eigenkapital), die gezielte Auswahl der Investorenbasis sowie die rechtssichere Ausgestaltung von Governance- und Kontrollrechten. Was hier festgelegt wird, wirkt über die anstehende Runde hinaus und bildet die Basis für alle Folgerunden. Aufgrund der vielen zu beachtenden Parameter und Rahmenbedingungen gleicht die Strukturierung einem Tetris-Spiel.
Key Takeaways
- Wandeldarlehen (CLA) eignen sich für schnelle, kostengünstige Zwischenfinanzierungen ohne Bewertung, während Eigenkapitalrunden typischerweise ein stärkeres Wachstumssignal an den Markt senden.
- Die Auswahl der richtigen Investorenmischung gleicht einem „VC-Tetris“: Investorentyp, Ticketgröße, Mehrwert-Beitrag und Folgerunden-Fähigkeit müssen zusammenpassen – und die Runde muss auch die übernächste Runde mitdenken.
- Passive Investoren, die keinen echten Mehrwert liefern, sollten die Ausnahme bleiben; gesucht sind „Funktionale“ oder „Anwendungs-Champions“ mit belastbarer Fach- oder Marktexpertise.
- Rechtlich entscheidend sind eine präzise Umwandlungsmechanik bei Wandeldarlehen, eine schlanke, entscheidungsfähige Investorenbasis sowie eine Governance, die operative Entscheidungen nicht blockiert.
CLA vs. Eigenkapitalrunde – Entscheidungskriterien
Wandeldarlehen (Convertible Loan Agreements) und klassische Eigenkapitalrunden unterscheiden sich in nahezu allen relevanten Dimensionen. Ein Wandeldarlehen punktet bei Geschwindigkeit (oftmals mit Bestandsinvestoren), geringeren Transaktionskosten und dem Verzicht auf eine – in schwierigen Marktphasen riskante – Unternehmensbewertung, dafür kann das Cap Table bei mehreren aufeinanderfolgenden CLAs unübersichtlich werden. Eine Eigenkapitalrunde erfordert mehr Zeit für strukturierte Verhandlungen und in der Regel mindestens einen neuen Investor, bietet dafür ein klares, stabiles Cap Table, ein starkes positives Wachstumssignal an den Markt und ermöglicht eine transparente Unternehmensbewertung – wobei Investoren im Gegenzug typischerweise mehr Governance- und Kontrollrechte einfordern.
Die richtigen Investoren auswählen („VC-Tetris“)
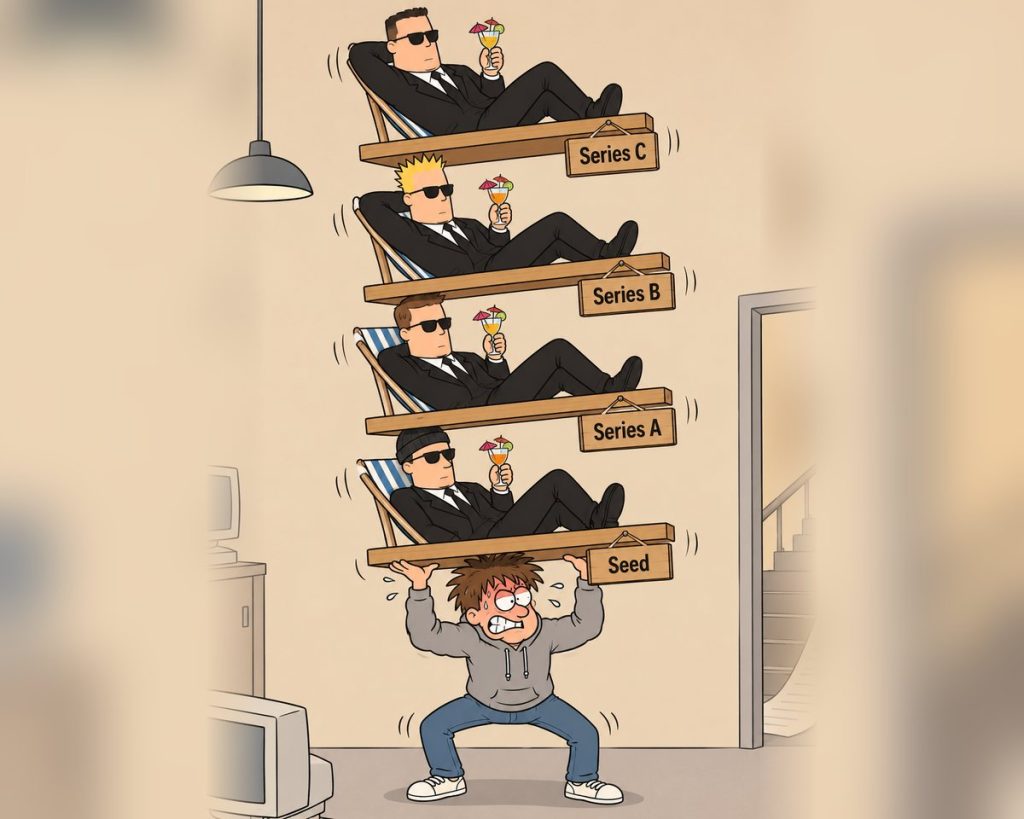
Die Auswahl der Investorenbasis lässt sich mit einem dynamischen Tetris-Spiel vergleichen: Man kennt nie im Voraus, welcher Investor als Nächstes verfügbar ist, sieht nie alle Steine gleichzeitig, und ein zu starker Fokus auf die aktuelle Runde kann die nächste blockieren. Investorentypen unterscheiden sich erheblich in Ticketgröße und Fähigkeit, auch künftige Runden mitzugehen – von Business Angels (50.000 bis 500.000 Euro, hohe Risikobereitschaft, aktives Mentoring) über Family Offices und staatliche VCs bis zu klassischen VCs, Corporate-VCs und Late-Stage-Investoren (50 Millionen Euro aufwärts). Ratsam ist eine Mischung, die sowohl pro-rata-fähige Investoren für Folgerunden als auch unterschiedliche Investorentypen umfasst. Ebenso wichtig wie die Ticketgröße ist der nicht-finanzielle Mehrwert: Passive Investoren, die schlicht nichts beitragen, sollten die Ausnahme bleiben – gesucht sind stattdessen „Funktionale Champions“ oder „Anwendungs-Champions“ mit belastbarer Fach- oder Branchenexpertise. In späteren Runden können zusätzlich Kriterien wie Herkunftsregion der Investoren (etwa für Bewertungs- oder Exit-Zwecke) relevant werden.
Rechtliche Stolperfallen bei der Strukturierung
Vier rechtliche Themen verdienen bei der Strukturierung besondere Aufmerksamkeit:
- Bei Eigenkapital vs. Wandeldarlehen sind unklare Umwandlungsregeln (Zeitpunkt, Bewertung, Trigger-Events) sowie rechtlich nicht umsetzbare GmbH-Strukturen die Hauptgefahr – Abhilfe schafft eine präzise, rechtssicher formulierte Umwandlungsmechanik im Einklang mit Kapitalerhöhungs- und Notarerfordernissen.
- Bei der Zusammensetzung der Investorenbasis drohen viele kleine Investoren mit Einzelstimmrechten, die Entscheidungen verlangsamen oder blockieren können; Bündelung über Pooling- oder Nominee-Strukturen sowie ein benannter Lead-Investor schaffen ein handlungsfähiges Cap Table.
- Bei der Governance über den Beirat besteht die Gefahr zu weitreichender Zustimmungsvorbehalte, die die Geschäftsführung lähmen; die Lösung liegt in eng gefassten Zustimmungserfordernissen für wesentliche Angelegenheiten und einer klaren Trennung von Beratungs- und Führungsrolle.
- Jede Runde sollte auf Kompatibilität mit der nächsten Runde hin geprüft werden – widersprüchliche Investorenrechte oder unklare Liquidationswasserfälle erschweren spätere Verhandlungen erheblich.
Panel
Start-up Lounge Vol. 5 · Session vom 22. April 2026
boost4S: Dr. Ulrich Eisele & Terje Noevig · GLNS: Georg Lindner & Dr. Konrad Hildebrand
Hinweis: Die Inhalte dieser Seite dienen ausschließlich der allgemeinen Information und stellen weder Rechtsberatung noch Steuerberatung oder sonstige Beratung dar. Sie ersetzen keine individuelle Beratung, die auf die Umstände des Einzelfalls zugeschnitten ist. Für die Richtigkeit, Vollständigkeit und Aktualität der Inhalte wird keine Haftung übernommen. Entscheidungen auf Grundlage dieser Seite erfolgen auf eigenes Risiko. Bei konkreten Fragen wenden Sie sich bitte an einen Rechtsanwalt, Steuerberater oder anderen qualifizierten Berater.